資産運用をはじめたいけれど、「元本割れが怖い」「何を選べばいいの?」と迷っていませんか?
今回は、リスクを取りたくない人の選択肢「個人向け国債」を、実際に100万円を5年で運用中の私が、基礎から正直な感想までお伝えします。
国債ってなに?
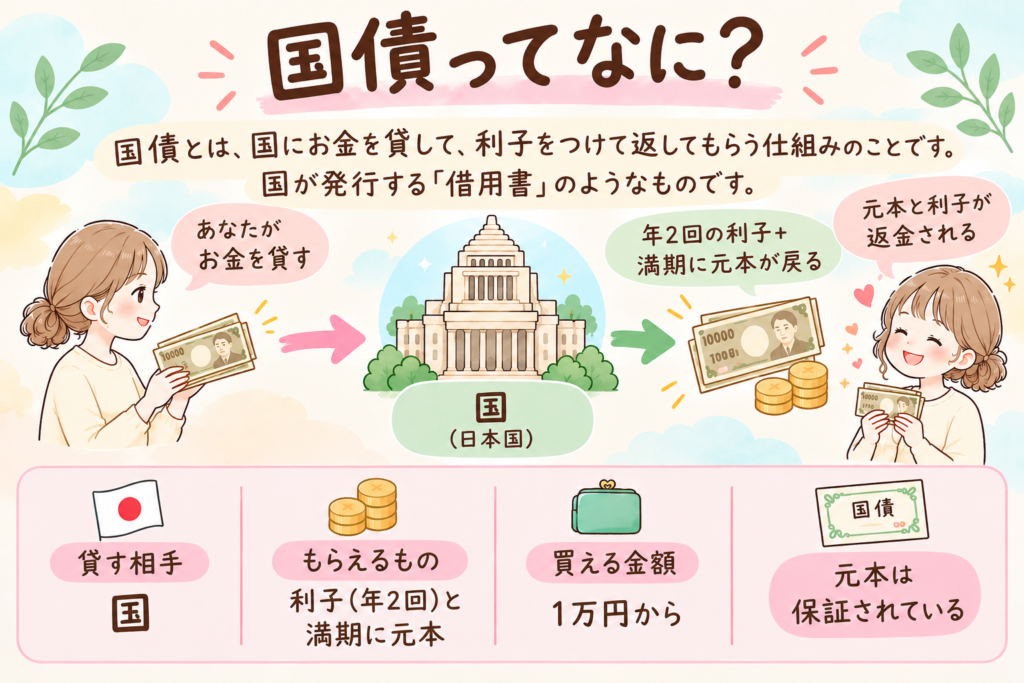
国債とは、国にお金を貸して、利子をつけて返してもらう仕組みのことです。国が発行する「借用書」のようなものです。
個人向け国債は3種類
私たちが買えるのは、「個人向け国債」です。期間と金利のタイプで3種類あります。
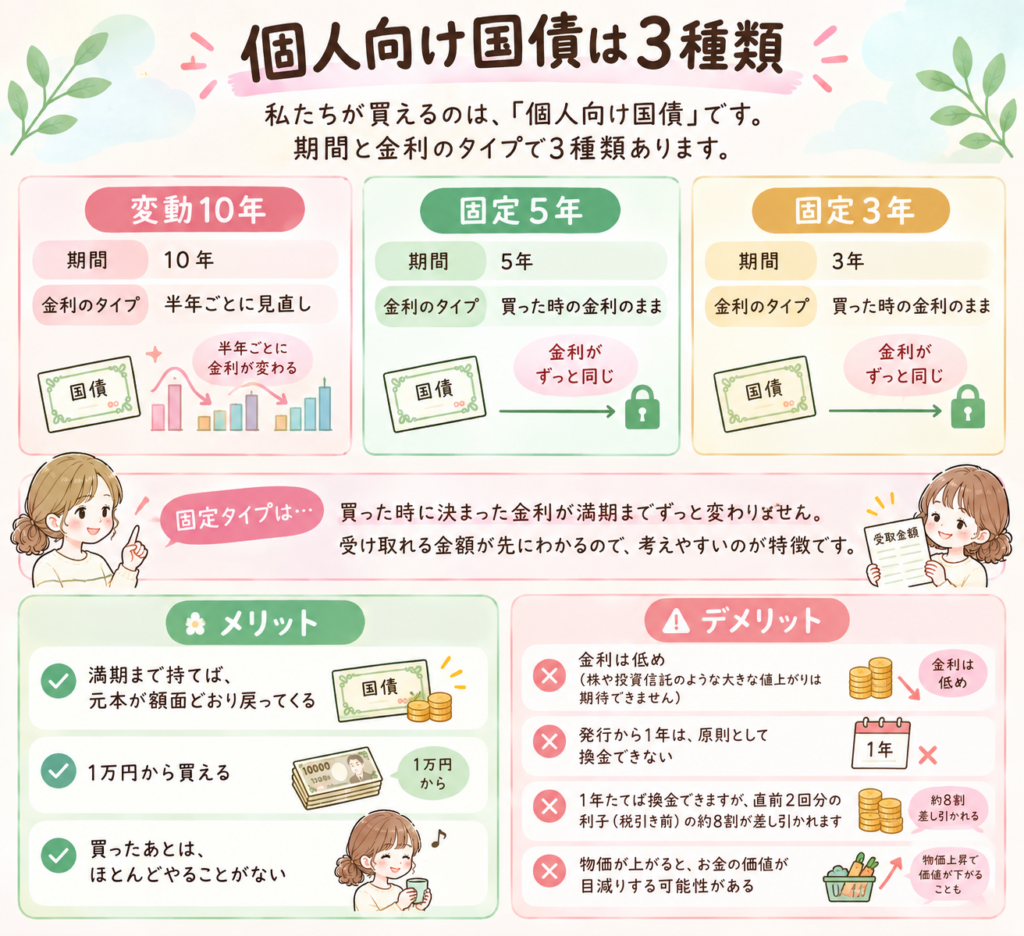
固定タイプは、買った時に決まった金利が満期までずっと変わりません。 受け取れる金額が先にわかるので、考えやすいのが特徴です。
メリット・デメリット
私の実体験:100万円を5年で運用中
私は定期預金、投資信託、個別株、不動産投資のようなサービスなどで運用してきました。
国債は「一度はやってみようかな」という興味本位で購入しました。
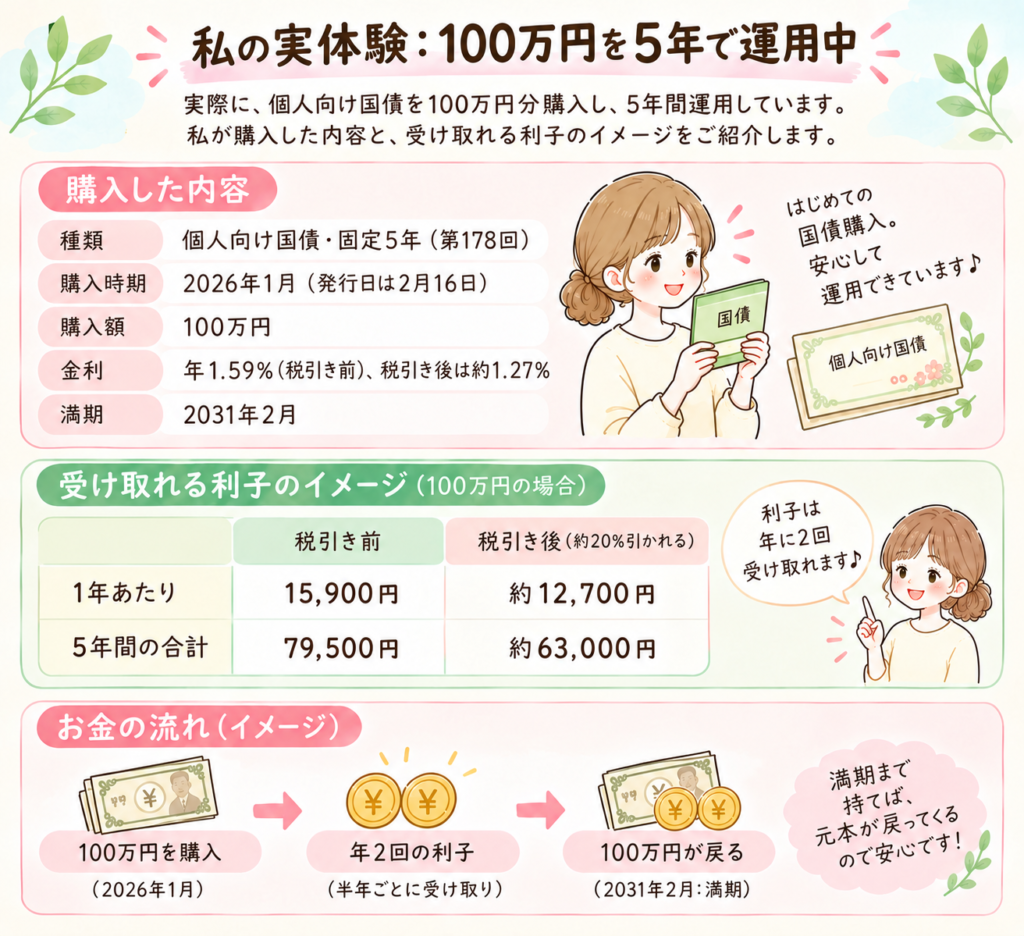
買い方はとても簡単で 操作は10分くらいで終わりました。
緊張したのは、操作よりも別のことです。「この100万円、5年間本当に必要にならないよね?」という心配です。何年も使わずにいたお金なのに、「5年は動かせない」と思った途端に、急に不安になりました。
買ったあとは、やることが何もありません。1年に1回、家の資産がどこにどれだけあるかを確認するときに、「あ、そういえば国債もあった!」と思い出すくらいです。
1年たてば換金できることは知っていました。
でも、操作が面倒ですし、一度やると決めたことを途中で投げ出すのも嫌で、そのまま持ち続けています。
正直な感想
正直なところ、私は投資信託や個別株も運用しているので、5年動かせないお金なら、投資信託に入れてもよかったかもと感じています。
でも、リスクを取りたくない方には、国債のよさがあると思います。
- 元本が減る心配をせずに、利子がもらえる
- 預金より金利が高いことがある
- 買ったあとは、値動きを見なくていい
こんな人には向いています
- 絶対に元本を減らしたくない
- 投資の値動きにドキドキしたくない
- 5年間使う予定のない、まとまったお金がある
満期後の100万円は、投資信託に回す予定です。
まとめ
- 国債は「国にお金を貸す」仕組みで、満期まで持てば元本が戻ってくる
- 固定5年は、買った時の金利が満期までずっと変わらない
- 発行から1年は換金できず、5年は基本的に動かせないお金になる
- 値動きが苦手な方の「守りのお金」には向いている
まずは1万円からでも、自分に合った運用を探してみてくださいね。